

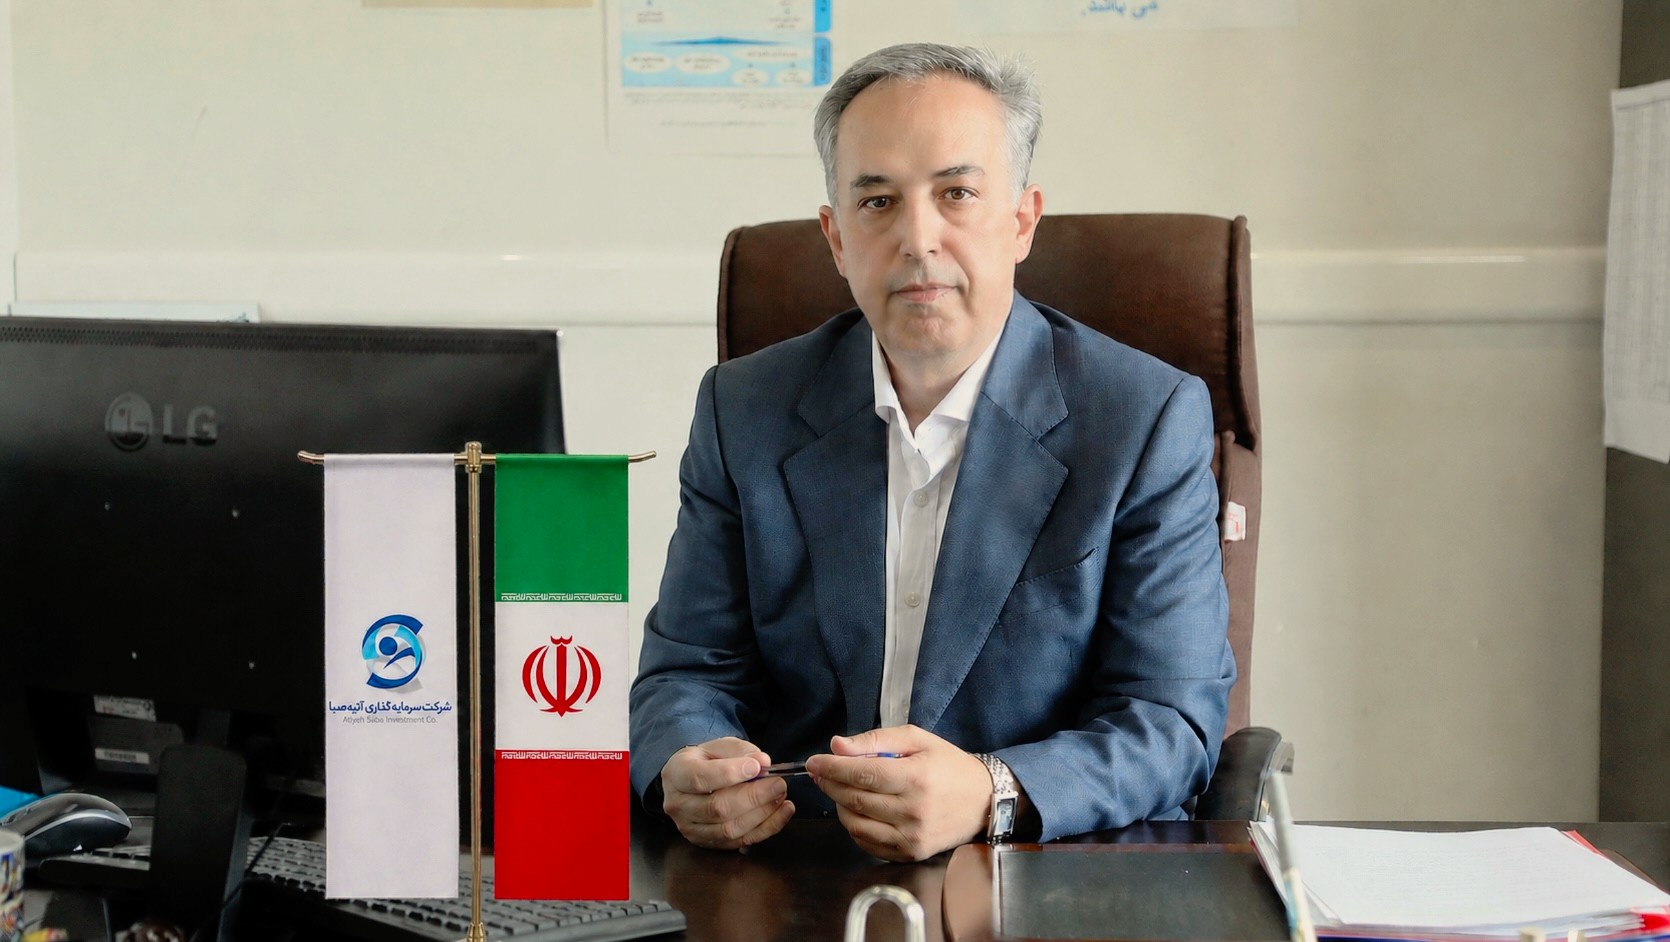
مدیر حسابرسی داخلی شرکت سرمایهگذاری آتیه صبا تشریح کرد؛
حسابرسی پیشگیرانه و ریسکمحور؛ رویکرد آتیه صبا برای تقویت شفافیت و صیانت از منابع
مدیر حسابرسی داخلی شرکت سرمایهگذاری آتیه صبا، حسابرسی داخلی را یکی از ارکان مؤثر حاکمیت شرکتی و بازوی حرفهای مدیریت شرکت در حوزه اطمینانبخشی، مدیریت ریسک و تقویت کنترلهای داخلی دانست و گفت: رویکرد این مدیریت، عبور از حسابرسی سنتی و حرکت بهسوی حسابرسی پیشگیرانه، ریسکمحور، دادهمحور و ارزشآفرین است؛ رویکردی که میکوشد پیش از تبدیل نقاط ضعف به انحراف، هزینه یا خسارت، آنها را شناسایی و برای اصلاحشان راهکار ارائه کند.
عیسی سراج در گفتوگو با روابط عمومی شرکت سرمایهگذاری آتیه صبا، ضمن تشریح مأموریتها، عملکرد و دستاوردهای مدیریت حسابرسی داخلی، از کاهش بندهای حسابرسی، تکمیل الزامات حاکمیت شرکتی، تقویت نظارت بر شرکتهای تابعه و حرکت بهسوی استفاده گستردهتر از فناوری های نوین و تحلیل داده در فرایندهای حسابرسی سخن گفت.
آنچه در ادامه میخوانید، حاصل این گفتوگو در دومین قسمت از برنامه «دوشنبههای ارتباطی» است.
لطفاً از سوابق حرفهای خود و مدت حضورتان در آتیه صبا بگویید.
حدود سه دهه سابقه حرفهای در حوزههای حسابرسی مستقل، حسابرسی داخلی، مدیریت مالی و فعالیت در کمیتههای حسابرسی و ریسک دارم. رشته تحصیلی ام مدیریت مالی هست و در مقطع دکتری، تحصیلاتم را در رشته مهندسی مالی ادامه دادم و حدود ۱۷ سال نیز مسئولیت مدیریت مالی یک شرکت بورسی را بر عهده داشتهام.
حدود شش سال است که مسئولیت مدیریت حسابرسی داخلی هلدینگ آتیه صبا را بر عهده دارم. تلاش کردهایم در این مدت، نگاه به حسابرسی داخلی از یک فعالیت صرفاً نظارتی و مبتنی بر کشف خطاهای گذشته، به رویکردی پیشگیرانه، ریسکمحور و ارزشآفرین نزدیکتر شود.
جایگاه و مأموریت مدیریت حسابرسی داخلی در ساختار آتیه صبا چگونه تعریف شده است؟
مدیریت حسابرسی داخلی بهعنوان یکی از ارکان مؤثر نظام حاکمیت شرکتی، کنترل و نظارت سازمان، با هدف ارائه خدمات اطمینانبخشی و مشاورهای مستقل، بیطرفانه و حرفهای فعالیت میکند. این واحد در چارچوب راهبردهای مدیریت ارشد و با هدف بهبود فرایندها، تقویت کنترلهای داخلی، مدیریت و کاهش ریسکها، صیانت از منابع، افزایش شفافیت و کمک به تصمیمگیری بهتر مدیریت شکل گرفته است.
حسابرسی داخلی همچنین بازوی کارشناسی و حرفهای کمیته حسابرسی و هیئتمدیره محسوب میشود؛ وظیفه ما این است که با حفظ استقلال و بیطرفی حرفهای، ریسکها و نقاط ضعف را شناسایی کنیم، درباره آنها اطمینانبخشی لازم را ارائه دهیم و برای اصلاح فرایندها و بهبود عملکرد سازمان، پیشنهادهای کاربردی در اختیار مدیریت و ارکان راهبری قرار دهیم. آنچه اهمیت دارد، اصلاح بیشتر، پیشگیری مؤثرتر و کاهش ریسکهای سازمان است.
شما بر حسابرسی پیشگیرانه و مبتنی بر ریسک تأکید دارید. این رویکرد چه تفاوتی با نگاه سنتی به حسابرسی دارد؟
در نگاه سنتی، حسابرسی معمولاً پس از انجام فعالیتها وارد عمل میشود و به بررسی اسناد، کشف اشتباهات و گزارش رویدادهای گذشته میپردازد؛ اما در رویکرد پیشگیرانه و ریسکمحور، تلاش میکنیم ریسکها، نقاط ضعف و موانع را پیش از آنکه به خطا، انحراف، هزینه یا خسارت تبدیل شوند، شناسایی کنیم.
به بیان ساده، ما نمیخواهیم فقط بعد از وقوع یک مشکل، آن را پیدا و گزارش کنیم؛ بلکه میخواهیم تا حد امکان از وقوع آن جلوگیری کنیم. در این رویکرد، منابع و ظرفیتهای حسابرسی بر مهمترین ریسکها و فرایندهای بااهمیت متمرکز میشود و برای هر مسئله نیز، متناسب با ماهیت و سطح ریسک آن، راهکار اصلاحی ارائه میشود. ما معتقدیم اقدامات پیشگیرانه، افزون بر جلوگیری از تحمیل هزینههای آتی به شرکت، از ایجاد مسائل و آسیبهایی که ممکن است اعتبار سازمان یا افراد را تحت تأثیر قرار دهد نیز جلوگیری میکند.
محورهای اصلی فعالیت مدیریت حسابرسی داخلی را چگونه میتوان دسته بندی کرد؟
رویکرد مدیریت حسابرسی داخلی را میتوان در چهار محور اصلی خلاصه کرد. محور نخست، حسابرسی پیشگیرانه و مبتنی بر ریسک است؛ یعنی شناسایی ریسکها و نقاط ضعف، پیش از تبدیلشدن آنها به مشکل یا خسارت.
محور دوم، تقویت نظام کنترلهای داخلی از طریق ارزیابی کنترلها، شناسایی نقاط آسیبپذیر و ارائه پیشنهادهای اصلاحی با هدف کاهش خطا، انحراف و اتلاف منابع است.
محور سوم، نظارت و تعامل مستمر با شرکتهای تابعه برای ایجاد رویکردی منسجم، یکپارچه و ریسکمحور در سطح گروه آتیه صباست.
محور چهارم نیز تبدیل یافتههای حسابرسی به اصلاحات واقعی است. گزارش حسابرسی نباید پایان کار باشد؛ بلکه زمانی ارزشآفرین است که یافتههای آن به اقدام اصلاحی، بهبود فرایند، کاهش ریسک و جلوگیری از تکرار مشکلات منجر شود.
این واحد برای ایفای نقش پیشگیرانه خود چه ارتباطی با سایر بخشهای هلدینگ و شرکتهای تابعه دارد؟
یکی از ویژگیهای فعالیت حسابرسی داخلی، ارتباط گسترده و مستمر با بخشهای مختلف هلدینگ و شرکتهای تابعه است. ما با مدیران مالی و اجرایی شرکتهای تابعه، واحدهای حسابرسی داخلی شرکتها، معاونتها و مدیریتهای مستقل هلدینگ و معاونت نظارت ارتباط و همکاری نزدیک داریم. این تعامل تنها در سطح مدیران نیست و در سطح کارشناسی نیز ارتباطات مستمر و مؤثری برقرار است.
مدیریت حسابرسی داخلی در مجامع شرکتها، جلسات بودجه و جلسات کمیتهها و کارگروههای مختلف از جمله کمیته معاملات، کمیته سرمایهگذاری، کمیته املاک و کمیته مسئولیت اجتماعی نیز حضور دارد. در موضوعاتی مانند سرمایهگذاریها و سایر تصمیمهای بااهمیت نیز ارتباط لازم با واحدهای ذیربط برقرار میشود. این ارتباطات به ما کمک میکند در جریان کلی فعالیتهای سازمان قرار بگیریم، فرایندها را بهتر بشناسیم و در صورت مشاهده ریسک یا نقطه آسیبپذیر، پیش از ایجاد مشکل، هشدار حرفهای و راهکار اصلاحی لازم را ارائه کنیم.
یکی از شاخصهای ارزیابی عملکرد حسابرسی، تعداد بندهای گزارششده و میزان رفع آنهاست. آتیه صبا در این زمینه چه مسیری را طی کرده و کاهش تعداد بندها تا چه اندازه بیانگر اصلاح واقعی فرایندهاست؟
یکی از دستاوردهای مهم این حوزه، کاهش تعداد بندهای حسابرسی از ۱۰۸ بند در سال ۱۴۰۱ به ۴۸ بند در سال ۱۴۰۳ است. بخش قابلتوجهی از این بندها به ضعفهای کنترل داخلی مربوط بود و با همکاری واحدهای مختلف، اقدامات اصلاحی و بهبودهای مناسبی در این زمینه انجام شد.
البته کاهش تعداد بندها بهتنهایی هدف نهایی نیست. کیفیت اصلاحات، جلوگیری از تکرار ضعفها و اثربخشی کنترلهای داخلی اهمیت بیشتری دارد. گزارش حسابرسی زمانی مفید است که به تغییر و اصلاح واقعی منجر شود.
کمیته حسابرسی چه نقشی در ساختار نظارتی شرکت دارد و ارتباط آن با مدیریت حسابرسی داخلی چگونه است؟
کمیته حسابرسی نقش نظارتی و راهبری دارد و مدیریت حسابرسی داخلی، بازوی کارشناسی و حرفهای این نظارت است. استقلال، بیطرفی و دسترسی مستقیم حسابرسی داخلی به کمیته حسابرسی، از الزامات اثربخشی این ساختار محسوب میشود.
جلسات کمیته حسابرسی آتیه صبا با حضور اعضای متخصص و خبره، بهطور معمول ماهانه دو بار برگزار میشود. موضوعات اساسی و بااهمیت شرکت با نظر مدیرعامل محترم احصا و سپس در مدیریت حسابرسی داخلی دستهبندی و برای طرح و بررسی در کمیته آماده میشود.
محور اصلی این جلسات، شناسایی ریسکها، ضعفهای سیستمی و نقاط قابلبهبود در آتیه صبا و ارائه راهکار برای اصلاح آنهاست. مدیریت حسابرسی داخلی نیز از طریق ارزیابی و تقویت کنترلهای داخلی و ارائه پیشنهادهای اصلاحی، از تصمیمگیری و ایفای نقش نظارتی کمیته حمایت میکند.
در حوزه حاکمیت شرکتی چه اقداماتی انجام شده است؟
شفافیت اطلاعاتی، افشای صحیح و بهموقع اطلاعات و استقرار سازوکارهای مؤثر نظارتی، از الزامات مهم حاکمیت شرکتی، بهویژه برای شرکتهای بورسی و شرکتهایی است که در مسیر ورود به بازار سرمایه قرار دارند. مدیریت حسابرسی داخلی در این حوزه به دنبال ایجاد ثبات رویه و انسجام در سطح گروه بوده است. در همین راستا، وضعیت کمیتههای حسابرسی شرکتهای تابعه پیگیری و اعضای آنها مشخص شدهاند. همچنین نواقص مندرج در چکلیست حاکمیت شرکتی آتیه صبا برطرف شده است. این اقدامات به تقویت شفافیت، پاسخگویی و انضباط سازمانی کمک میکند و میتواند جایگاه هلدینگ را در تعامل با نهادهای نظارتی و بازار سرمایه ارتقا دهد.
با توجه به گستردگی و تنوع شرکتهای تابعه، الگوی مطلوب نظارت بر این شرکتها چیست؟
یکی از اولویتهای اصلی ما، ایجاد چارچوبی یکپارچه برای نظارت و حسابرسی شرکتهای تابعه است. با توجه به تنوع حوزه فعالیت، اندازه و شرایط شرکتهای گروه، نمیتوان برای همه آنها یک دامنه و دوره رسیدگی یکسان در نظر گرفت.
در رویکرد پیشنهادی، شرکتها بر اساس سطح ریسک در سه گروه با ریسک بالا، متوسط و پایین طبقهبندی میشوند و دامنه، عمق و تناوب رسیدگیها متناسب با سطح ریسک هر شرکت تعیین خواهد شد. به این ترتیب، ظرفیت حسابرسی بر حوزهها و شرکتهایی متمرکز میشود که با ریسکهای مهمتری مواجهاند.
هدف نهایی، استقرار چارچوبی یکپارچه در حوزه کنترل داخلی، گزارشدهی، مدیریت ریسک و پیگیری اقدامات اصلاحی در سطح گروه آتیه صباست؛ چارچوبی که ضمن حفظ اقتضائات هر شرکت، انسجام نظارتی هلدینگ را نیز تقویت کند.
با توجه به حجم و تنوع روزافزون اطلاعات مالی و عملیاتی، فناوریهای نوین چگونه میتوانند به افزایش دقت و سرعت حسابرسی و شناسایی بهموقع ریسکها و نقاط آسیبپذیر کمک کنند؟
فناوری اطلاعات باید یکی از محورهای اصلی توسعه آینده حسابرسی داخلی باشد. افق مطلوب ما، حرکت از حسابرسی محدود، موردی و سنتی بهسوی حسابرسی پیشگیرانه، مستمر، دادهمحور و هوشمند است.
در این مسیر میتوان از تحلیل دادههای مالی و عملیاتی، شناسایی معاملات غیرعادی، تشخیص الگوهای پرریسک، کنترلهای سیستمی، داشبوردهای مدیریتی و دیگر ابزارهای تحلیلی استفاده کرد. بهرهگیری از این ظرفیتها میتواند سرعت، دقت، دامنه و اثربخشی رسیدگیها را افزایش دهد و به شناسایی سریعتر ریسکها و نقاط آسیبپذیر کمک کند. هدف این است که بهجای بررسی محدود نمونهها و رویدادهای گذشته، امکان پایش گستردهتر و هوشمندانهتر دادهها فراهم شود و هشدارهای لازم در زمان مناسب در اختیار مدیریت قرار گیرد.
حسابرسی داخلی برای اثربخشی بیشتر به چه پشتوانههایی نیاز دارد؟
اثربخشی حسابرسی داخلی بدون حمایت مدیریت ارشد امکانپذیر نیست. حمایت از جایگاه حرفهای و استقلال حسابرسی داخلی، همکاری واحدها و شرکتهای تابعه، دسترسی بهموقع به اطلاعات و مستندات، پاسخگویی مدیران نسبت به یافتههای حسابرسی و پیگیری جدی اقدامات اصلاحی، از مهمترین پیشنیازهای این مسیر است. در اینجا جا دارد از حمایت های بی دریغ و نگاه کارشناسانه دکتر بذلی، مدیر عامل محترم هلدینگ آتیه صبا تشکر کنم.
از نقش روابط عمومی در تقویت شفافیت و اعتماد سازمانی گفتید. این نقش را چگونه ارزیابی میکنید؟
در شرایطی که سازمانها با حجم گستردهای از اطلاعات و گاه فضاسازیها و شیطنتهای رسانهای مواجهاند، روابط عمومی میتواند با ارائه اطلاعات دقیق، درست، روشن و بهموقع، نقش مؤثری در تقویت شفافیت و اعتماد ایفا کند. حسابرسی داخلی و روابط عمومی، با وجود تفاوت در مأموریتها، در موضوعاتی مانند شفافیت، صیانت از اعتبار سازمان و کمک به شکلگیری تصویری درست از عملکرد شرکت، نقاط مشترکی دارند. هر اندازه اطلاعات سازمانی دقیقتر و حرفهایتر منتقل شود، زمینه برای شکلگیری برداشتهای نادرست و انتشار اطلاعات غیرواقعی نیز کاهش پیدا میکند.
در پایان، درباره افق پیشروی حسابرسی داخلی آتیه صبا و رویکرد این مدیریت در تعامل با همکاران بفرمایید.
نگاه ما این است که حسابرسی داخلی مانع فعالیت سازمان نیست؛ بلکه ابزاری برای اطمینانبخشی، پیشگیری، اصلاح و بهبود عملکرد است. تلاش میکنیم در کنار حفظ استقلال و بیطرفی حرفهای، همراه و کمکحال همه واحدها و شرکتهای تابعه باشیم.
افق آینده حسابرسی داخلی آتیه صبا، حرکت بهسوی حسابرسی پیشگیرانه، ریسکمحور، دادهمحور، هوشمند و ارزشآفرین است. در این مسیر، شناسایی بهموقع ریسکها، تقویت کنترلهای داخلی، نظارت یکپارچه بر شرکتهای تابعه، توسعه رسیدگیهای هدفمند و پیگیری اثربخشی اقدامات اصلاحی، از مهمترین اولویتهای ما خواهد بود.
هدف نهایی این است که حسابرسی داخلی با ارائه اطمینانبخشی مستقل و راهکارهای حرفهای، به بهبود عملکرد، صیانت از منابع و تحقق اهداف آتیه صبا کمک کند.
انتهای پیام/